Die vermeintlich sichere Anlage wird zum Risikofaktor
An den internationalen Finanzmärkten verschiebt sich gerade etwas Grundsätzliches. Jahrelang konnten Anleger steigende Aktienkurse weitgehend ignorieren, was am Anleihemarkt passierte. Jetzt lässt sich diese Trennung nicht mehr ohne Weiteres aufrechterhalten. Die Renditen langfristiger Staatsanleihen sind weltweit auf Niveaus gestiegen, die es seit vielen Jahren nicht mehr gegeben hat. Gleichzeitig bleiben die Aktienmärkte erstaunlich stabil. Genau darin liegt das eigentliche Risiko.
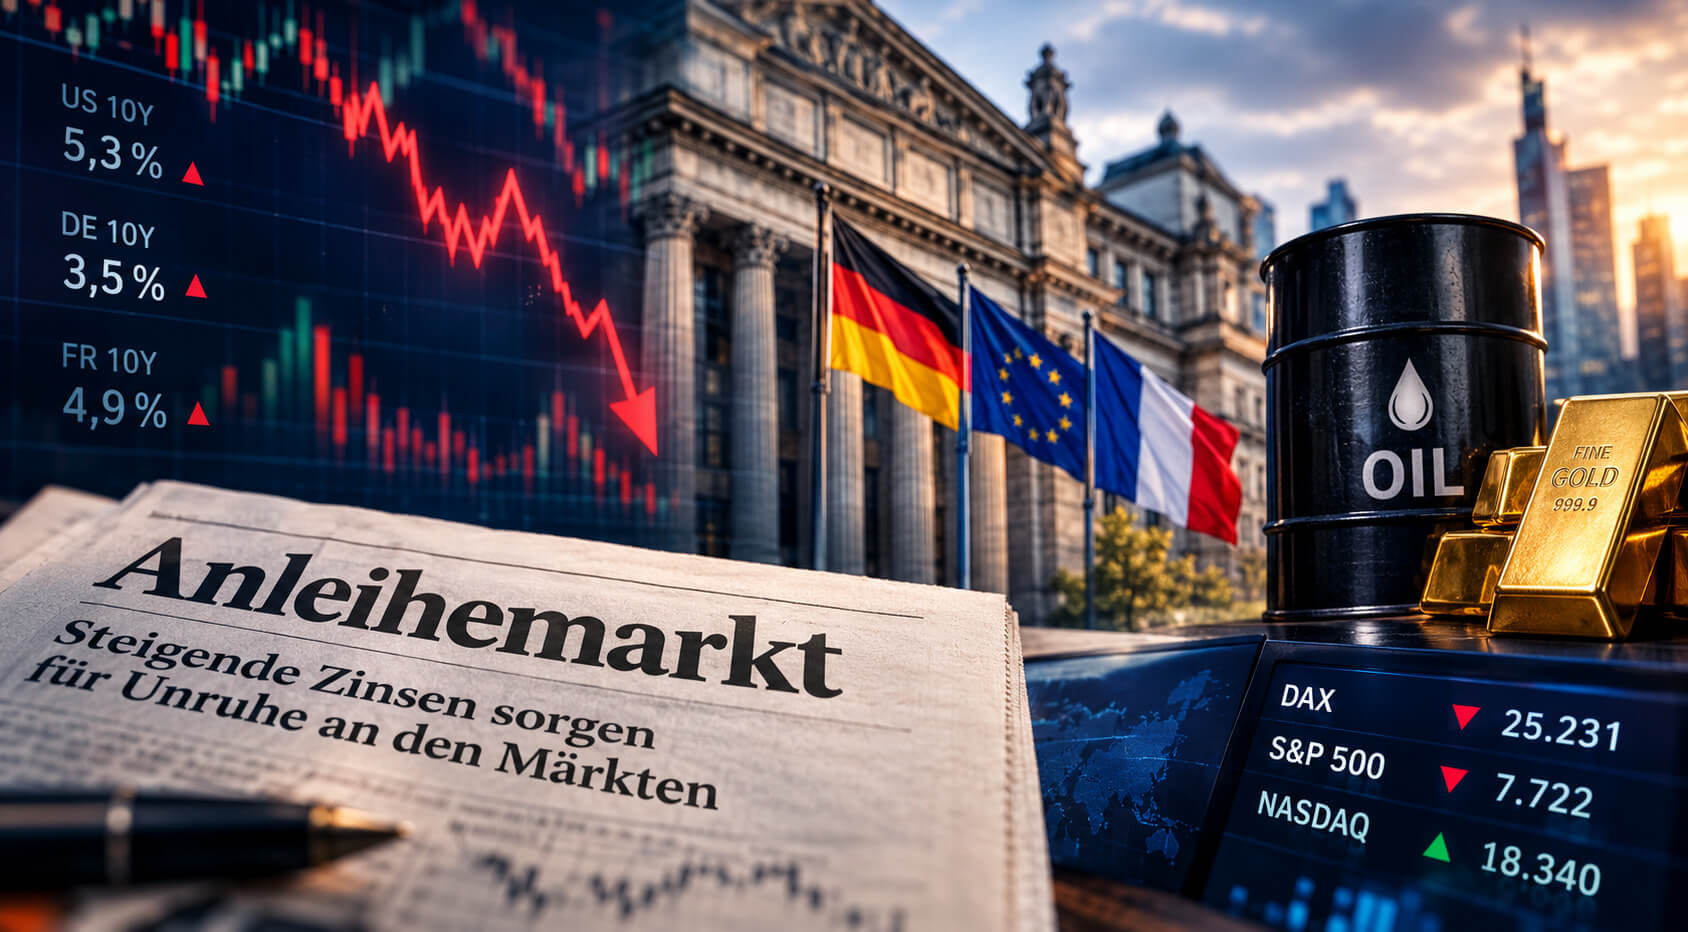
Die Rendite zehnjähriger US-Staatsanleihen ist inzwischen in die Nähe von 5,3 Prozent gestiegen. Die zehnjährige Bundesanleihe rentiert um 3,5 Prozent, während Frankreich inzwischen mit einer Rendite von knapp 5 Prozent für zehnjährige Staatspapiere konfrontiert ist. Der Anleihemarkt verlangt damit eine deutlich höhere Entschädigung für Inflation, Verschuldung und politische Risiken. Für Aktien bedeutet das eine neue Konkurrenz um das Kapital der Anleger.
Noch ist das kein zweites 2008. Es gibt weder einen kollabierenden Bankensektor noch einen eingefrorenen Kreditmarkt. Aber die Mechanik, die den jüngsten Ausverkauf ausgelöst hat, ist ernst zu nehmen: Staaten müssen immer mehr Kapital aufnehmen, die Zinslast steigt, die Inflation erweist sich als hartnäckiger als erhofft und gleichzeitig bleibt die Energieversorgung durch den Nahostkonflikt ein erheblicher Unsicherheitsfaktor.
Der Bondmarkt beginnt deshalb, eine unangenehme Frage zu stellen: Wie lange können Staaten, Unternehmen und Anleger ein Zinsniveau verkraften, das deutlich über den Annahmen der vergangenen Jahre liegt?
Der eigentliche Schock kommt von der langen Laufzeit
Besonders problematisch ist nicht allein der kurzfristige Leitzins. Entscheidend sind die langfristigen Renditen. Sie bestimmen die Finanzierungskosten für Unternehmen, Immobilienkäufer, Staaten und zahlreiche Infrastrukturprojekte. Steigt die zehnjährige Staatsanleihe dauerhaft um mehrere Prozentpunkte, verändert das die Bewertung praktisch aller Vermögenswerte.
Für Aktien ist der Zusammenhang brutal einfach. Je höher der risikofreie Zins, desto weniger attraktiv ist ein zukünftiger Gewinn, der erst in vielen Jahren erzielt wird. Besonders betroffen sind Unternehmen, deren Börsenwert auf weit in der Zukunft erwarteten Gewinnen basiert. Das erklärt, warum hoch bewertete Technologiewerte und wachstumsstarke Unternehmen bei einer nachhaltigen Renditewende besonders empfindlich reagieren können.
Noch erstaunlicher ist deshalb, wie lange die Aktienmärkte den Anstieg der Anleiherenditen ignoriert haben. Der DAX ist zwar von seinem Rekordhoch zurückgekommen, steht aber weiterhin auf einem historisch hohen Niveau. Auch der S&P 500 notiert nur knapp unter seinen Höchstständen. Der Nasdaq wird weiterhin von der KI-Euphorie getragen.
Das funktioniert solange, wie Gewinnwachstum und Liquidität die steigenden Diskontsätze überkompensieren. Genau dieses Gleichgewicht wird nun schwieriger.
Inflation und Öl verschärfen das Problem
Die zweite gefährliche Komponente ist der Energiemarkt. Brent-Rohöl bewegt sich weiterhin um die Marke von 100 Dollar je Barrel und zeitweise darüber. Der Konflikt mit Iran und die Risiken rund um die Transportwege im Nahen Osten halten eine erhebliche geopolitische Risikoprämie im Ölpreis.
Damit entsteht ein unangenehmer Kreislauf. Höhere Energiepreise treiben die Inflation. Höhere Inflation erschwert Zinssenkungen. Bleiben die Leitzinsen länger hoch, steigen die Finanzierungskosten. Und steigen gleichzeitig die langfristigen Anleiherenditen, verschlechtert sich die Finanzierungsstruktur der Volkswirtschaft zusätzlich.
Die jüngste Entscheidung von OPEC+, die Förderziele für November unverändert zu lassen, liefert dabei keine schnelle Entwarnung. Zwar sollen strategische Reserven in Europa und anderen Staaten den Preisdruck bei Öl und Diesel dämpfen. An den strukturellen geopolitischen Risiken ändert das jedoch wenig.
Der Markt handelt deshalb nicht mehr nur eine klassische Inflationserwartung. Er handelt ein Szenario, in dem geopolitische Risiken, hohe Energiepreise und hohe Staatsdefizite gleichzeitig auftreten.
Frankreich wird zum europäischen Stresstest
Besonders kritisch ist derzeit Frankreich. Der Renditeabstand zwischen französischen und deutschen zehnjährigen Staatsanleihen hat sich drastisch ausgeweitet und bewegt sich in einer Größenordnung, die Erinnerungen an die europäische Schuldenkrise weckt.
Das Problem ist nicht, dass Frankreich unmittelbar zahlungsunfähig wäre. Davon ist das Land weit entfernt. Das Problem ist vielmehr die politische Glaubwürdigkeit des Konsolidierungskurses. Ein hoher Schuldenstand lässt sich bei niedrigen Zinsen relativ problemlos verwalten. Bei dauerhaft höheren Zinsen wird daraus eine ganz andere Rechnung.
Wenn Anleger für französische Staatsanleihen eine immer höhere Risikoprämie verlangen, steigen die Finanzierungskosten des Staates. Dadurch erhöht sich wiederum der Druck auf den Haushalt. Genau daraus kann eine negative Rückkopplung entstehen.
Für die Europäische Zentralbank wird die Situation damit zunehmend kompliziert. Einerseits liegt die Inflation im Euroraum inzwischen wieder deutlich über dem Zielwert. Andererseits wirken die stark gestiegenen langfristigen Renditen bereits wie eine zusätzliche geldpolitische Straffung.
Die EZB muss deshalb nicht zwangsläufig die Zinsen so stark erhöhen, wie es der Markt zwischenzeitlich eingepreist hatte. Der Bondmarkt übernimmt einen Teil der Arbeit bereits selbst.
Deutschland ist nicht immun
Auch Deutschland kann sich dieser Entwicklung nicht entziehen. Die Vorstellung, Bundesanleihen seien automatisch ein risikoloser Anker für jedes Portfolio, ist zu einfach.
Deutschland besitzt zweifellos eine höhere fiskalische Glaubwürdigkeit als viele andere Industriestaaten. Gleichzeitig steigt aber der Finanzierungsbedarf des Staates. Verteidigung, Infrastruktur, Energieversorgung und industrielle Transformation erfordern hohe Investitionen. Werden diese über zusätzliche Verschuldung finanziert, steigt das Angebot an Staatsanleihen.
Und mehr Angebot bedeutet nicht automatisch niedrigere Preise. Wenn die Nachfrage nicht im gleichen Maße wächst, müssen die Renditen steigen, damit Anleger bereit sind, die zusätzlichen Anleihen aufzunehmen.
Genau deshalb ist der aktuelle Renditeanstieg mehr als eine kurzfristige Marktbewegung. Der Kapitalmarkt beginnt, für die Finanzierung der politischen Prioritäten einen höheren Preis zu verlangen.
Warum der Aktienmarkt noch nicht kapituliert
Die Aktienmärkte haben allerdings einen guten Grund, den Bondmarkt nicht sofort mit einer Panikreaktion zu beantworten. Die Unternehmensgewinne sind bislang robust. Vor allem die großen US-Technologiekonzerne erwirtschaften enorme Cashflows und verfügen über starke Bilanzen.
Hinzu kommt der KI-Boom. Investitionen in Rechenzentren, Halbleiter, Netzwerke und Energieinfrastruktur treiben eine ganze Wertschöpfungskette an. Nvidia und andere Halbleiterwerte profitieren weiterhin von der hohen Nachfrage.
Doch genau hier liegt die Schwachstelle der aktuellen Rally. Die Indexentwicklung verdeckt eine ungewöhnlich starke Spreizung innerhalb des Aktienmarktes. Ein relativ kleiner Kreis großer Technologiewerte trägt einen erheblichen Teil der Indexperformance, während viele Unternehmen bereits unter höheren Finanzierungskosten, höheren Energiekosten und einer schwächeren Kapitalnachfrage leiden.
Das ist keine gesunde Marktbreite.
Sollten die langfristigen Renditen weiter steigen, dürfte die bisherige Flucht in wenige große KI-Gewinner zunehmend an ihre Grenzen stoßen. Dann könnte aus einer bislang selektiven Korrektur eine breitere Neubewertung werden.
Gewinner des neuen Zinsregimes
Nicht jede Aktie verliert bei steigenden Zinsen. Banken können grundsätzlich von höheren Zinsmargen profitieren, solange die Kreditqualität nicht gleichzeitig massiv einbricht. Versicherer und Rückversicherer haben ebenfalls einen strukturellen Vorteil: Steigende Kapitalmarktrenditen verbessern die Ertragsmöglichkeiten auf das Anlageportfolio.
Für Anleger bleibt deshalb der Versicherungssektor interessant. Allianz gehört zu den Titeln, die in einem Umfeld höherer Renditen grundsätzlich gut positioniert sind. Die Aktie notierte zuletzt bei rund 416 Euro. Das mittelfristige Kursziel sehe ich bei 500 Euro. Das entspricht einem Potenzial von rund 20 Prozent.
Auch Munich Re bleibt interessant, allerdings mit höherer Bewertung und stärkerem Augenmerk auf die Entwicklung des Versicherungsgeschäfts. Der Titel lag zuletzt bei rund 509 Euro. Ein Zielbereich von 580 Euro erscheint auf Sicht von zwölf Monaten erreichbar, sofern die Kapitalmarktrenditen hoch bleiben und die Schadenentwicklung nicht aus dem Ruder läuft.
Bei Banken ist Deutsche Bank der interessantere deutsche Vertreter. Höhere Zinsen und höhere Marktvolatilität können das Kapitalmarktgeschäft stützen. Das Risiko liegt allerdings in einer deutlichen konjunkturellen Abschwächung und steigenden Kreditausfällen. Die Aktie ist deshalb kein defensiver Ersatz für eine Anleihe, sondern eine zyklische Wette auf das neue Zinsumfeld.
Energie bleibt ein Hedge gegen die Inflationsgefahr
Der zweite große Gewinnerbereich ist Energie. Solange Brent über 100 Dollar notiert und die geopolitische Risikoprämie nicht verschwindet, bleiben integrierte Öl- und Gaskonzerne attraktiv.
Shell ist hier einer der interessantesten europäischen Titel. Das Unternehmen verfügt über starke Cashflows, ein großes LNG-Geschäft und profitiert von hohen Energiepreisen. Die Aktie lag zuletzt bei rund 36 Pfund. Mein Zwölfmonatsziel liegt bei 42 Pfund.
Der entscheidende Punkt ist allerdings die Perspektive. Anleger sollten Energieaktien nicht deshalb kaufen, weil sie auf dauerhaft explodierende Ölpreise setzen. Die strategische Absicherung gegen ein länger anhaltendes Inflations- und Geopolitikszenario ist das stärkere Argument.
Sollte sich die Lage im Nahen Osten überraschend entspannen und Öl deutlich zurückfallen, würde dieser Vorteil allerdings schnell verschwinden.
Gold bleibt trotz hoher Renditen interessant
Gold befindet sich derzeit in einer ungewöhnlichen Situation. Normalerweise sind steigende Realrenditen Gift für das unverzinsliche Edelmetall. Trotzdem hält sich der Goldpreis auf sehr hohem Niveau.
Das zeigt, dass die klassische Beziehung zwischen Anleiherenditen und Gold derzeit von einem zweiten Faktor überlagert wird: dem Misstrauen gegenüber Staatsfinanzen und der geopolitischen Lage.
Der Goldpreis hat zuletzt zwar deutlich korrigiert und lag Anfang Oktober bei rund 4.100 bis 4.200 Dollar je Feinunze. Strategisch bleibt Gold dennoch interessant. Sollte der Anleihemarkt irgendwann eine geldpolitische Kehrtwende erzwingen, könnte Gold erneut stark profitieren.
Für risikobereite Anleger ist deshalb auch Newmont interessant. Der Goldproduzent verfügt bei einem hohen Goldpreis über erheblichen operativen Hebel. Das Unternehmen notierte zuletzt in der Größenordnung von 104 Euro. Ein Zielbereich von 125 bis 135 Euro ist auf Sicht von zwölf Monaten realistisch.
Gold selbst bleibt dabei die defensivere Variante. Goldminenaktien sind keine Ersatzwährung, sondern hochvolatile Aktien mit zusätzlichem Unternehmens- und Kostenrisiko.
Technologie steht vor dem schwierigsten Test
Der Technologiesektor ist nicht grundsätzlich schlecht positioniert. Das Gegenteil ist der Fall: Die strukturellen Wachstumsperspektiven der KI-Industrie bleiben enorm.
Aber die Bewertung wird zum Problem.
Je höher die langfristigen Renditen steigen, desto höher muss das Gewinnwachstum ausfallen, um die Bewertung zu rechtfertigen. Für Unternehmen mit bereits extrem hohen Erwartungen wird die Fehlertoleranz damit kleiner.
Nvidia bleibt operativ einer der stärksten Titel des gesamten Marktes. Trotzdem würde ich die Aktie nach der massiven Rally nicht mehr als klassischen Kauf für ein defensives Depot einstufen. Der Titel eignet sich eher für Anleger, die bewusst das KI-Risiko eingehen wollen.
Bei einer weiteren Renditewelle nach oben gehören hoch bewertete Wachstumswerte zu den ersten Bereichen, die unter Druck geraten dürften. Besonders gefährdet sind Unternehmen ohne hohe laufende Cashflows und mit großem zukünftigen Investitionsbedarf.
Immobilien und Small Caps bekommen den Zinsanstieg besonders zu spüren
Noch empfindlicher reagieren Immobilienunternehmen und kleinere Unternehmen. Höhere Refinanzierungskosten schlagen hier unmittelbarer auf Gewinne und Cashflows durch.
Das ist einer der Gründe, warum Small Caps derzeit weniger attraktiv erscheinen als große Qualitätsunternehmen mit starken Bilanzen. Die Kapitalkosten werden zu einem immer wichtigeren Wettbewerbsfaktor.
Auch Immobilienaktien und hoch verschuldete Infrastrukturunternehmen sollten deshalb nur selektiv gekauft werden. Ein Unternehmen, das in einem Niedrigzinsumfeld hervorragend funktioniert hat, muss nicht automatisch in einer Welt mit dauerhaft vier oder fünf Prozent langfristigen Renditen funktionieren.
Der Dollar wird zum Gewinner der globalen Unsicherheit
Am Devisenmarkt zeigt sich ein weiterer wichtiger Effekt. Der US-Dollar hat gegenüber dem Euro zuletzt deutlich an Stärke gewonnen. Der Euro fiel zeitweise unter 1,12 Dollar.
Der Dollar profitiert dabei nicht ausschließlich von höheren US-Zinsen. Er profitiert auch von seiner Rolle als globale Krisenwährung.
Für europäische Anleger ist das ein zweischneidiges Schwert. Ein schwächerer Euro verbessert die Wettbewerbsfähigkeit vieler exportorientierter europäischer Unternehmen. Gleichzeitig verteuert er Rohstoffe und Energie, die in Dollar gehandelt werden.
Der Schweizer Franken bleibt der klassische europäische Schutzmechanismus. Sollte sich die französische Schuldenproblematik weiter verschärfen und der Renditeabstand zu Deutschland weiter steigen, könnte der Franken gegenüber dem Euro erneut an Attraktivität gewinnen.
Das gefährlichste Szenario ist nicht die Rezession
Die größte Gefahr für die Märkte wäre derzeit nicht einmal eine normale Rezession. Gefährlicher wäre eine Kombination aus schwächerem Wachstum und gleichzeitig hoher Inflation.
In einem solchen Umfeld können die Notenbanken nicht einfach aggressiv die Zinsen senken. Gleichzeitig sinken die Unternehmensgewinne. Das wäre für Aktien eine besonders ungünstige Kombination.
Genau dieses Szenario muss der Anleger im Auge behalten. Hohe Energiepreise können die Inflation wieder anheizen, während hohe Zinsen die Investitionen und den Konsum bremsen.
Ein klassischer Konjunkturabschwung wäre dagegen wesentlich einfacher zu bewältigen. Die Notenbanken könnten die Zinsen senken und damit die Finanzierungsbedingungen verbessern.
Die entscheidende Marke liegt am Bondmarkt
Für die kommenden Monate ist deshalb weniger die tägliche Bewegung des DAX entscheidend als die Entwicklung der langfristigen Renditen.
Sollte die zehnjährige US-Staatsanleihe nachhaltig über 5,3 Prozent steigen, würde der Druck auf hoch bewertete Aktien erheblich zunehmen. Ein Rückgang in Richtung 4,7 bis 4,8 Prozent wäre dagegen ein starkes Entspannungssignal.
In Deutschland ist die Marke von 3,5 bis 3,6 Prozent ebenfalls entscheidend. Ein dauerhafter Anstieg deutlich darüber würde den Bewertungsdruck auf europäische Aktien erhöhen.
Noch wichtiger ist allerdings der französisch-deutsche Renditeabstand. Entspannt sich dieser, würde ein erheblicher Teil der aktuellen europäischen Risikoprämie verschwinden. Weitet er sich dagegen weiter aus, steigt die Gefahr einer europäischen Fragmentierung der Kapitalmärkte.
Prognose: Keine Finanzkrise, aber eine neue Bewertungsphase
Das wahrscheinlichste Szenario ist derzeit keine unmittelbar bevorstehende globale Finanzkrise. Wahrscheinlicher ist eine längere Phase erhöhter Volatilität und sinkender Bewertungsmultiplikatoren.
Die Aktienmärkte können trotz hoher Zinsen weiter steigen, wenn die Gewinne stark genug wachsen. Genau das ist der Grund, warum eine pauschale Flucht aus Aktien derzeit nicht sinnvoll wäre.
Aber die Zeit des beinahe kostenlosen Kapitals ist vorbei.
Die nächsten Monate dürften deshalb stärker von Bilanzqualität, Cashflow und Preissetzungsmacht geprägt werden. Unternehmen mit hoher Verschuldung und weit in der Zukunft liegenden Gewinnen werden es schwerer haben. Unternehmen mit hohen freien Cashflows und starken Marktpositionen gewinnen dagegen an relativer Attraktivität.
Für den DAX erwarte ich zunächst eine breite Handelsspanne zwischen etwa 24.000 und 26.500 Punkten. Sollte sich der Bondmarkt beruhigen, ist ein Anlauf auf 27.000 Punkte möglich. Kommt es dagegen zu einem weiteren Renditeschub bei US-Treasuries und einer Verschärfung der französischen Schuldenproblematik, halte ich einen Rückgang Richtung 23.500 bis 24.000 Punkte für realistisch.
Handelsempfehlung: Halten mit selektiven Käufen
Meine Gesamteinschätzung lautet HALTEN für Aktien, allerdings mit einer deutlich defensiveren Struktur als noch vor wenigen Monaten.
Neue Positionen würde ich nicht aggressiv in den Gesamtmarkt hinein kaufen. Stattdessen sollten Anleger auf Unternehmen mit starken Bilanzen, hohen freien Cashflows und struktureller Preissetzungsmacht setzen.
Zu den bevorzugten Einzeltiteln gehören Allianz mit Kursziel 500 Euro, Munich Re mit Kursziel 580 Euro, Shell mit Kursziel 42 Pfund und als spekulativere Beimischung Newmont mit einem Zielbereich von 125 bis 135 Euro.
Bei Technologieaktien bleibt Nvidia langfristig interessant, kurzfristig ist das Chance-Risiko-Verhältnis nach der starken Rally jedoch deutlich schlechter als bei Versicherern und Energieunternehmen.
Auf der Rohstoffseite bleibt Gold ein strategischer Kauf bei Rücksetzern. Öl bleibt kurzfristig bullish, ist nach dem starken Preisanstieg aber wesentlich anfälliger für scharfe Korrekturen.
Bei Anleihen würde ich derzeit keine aggressiven Käufe langer Laufzeiten empfehlen. Wer Rendite sichern möchte, sollte eher auf kurze bis mittlere Laufzeiten setzen und Liquidität für den Fall eines späteren Renditerückgangs bereithalten.
Fazit: Der Bondmarkt verlangt endlich Aufmerksamkeit
Der entscheidende Punkt ist nicht, ob die Schlagzeile vom „Panikmarkt“ gerechtfertigt ist. Entscheidend ist, dass der Anleihemarkt seine Rolle verändert hat.
Staatsanleihen sind nicht länger nur der sichere Parkplatz des Kapitals. Sie werden selbst zum Wettbewerber der Aktien und gleichzeitig zum Belastungsfaktor für Staaten, Unternehmen und Immobilien.
Noch ist daraus keine neue Finanzkrise entstanden. Aber der Kapitalmarkt stellt den Regierungen, Unternehmen und letztlich auch den Aktienbewertungen eine Rechnung aus.
Die nächsten Monate werden zeigen, wer sie bezahlen kann.
Für Anleger bedeutet das: Nicht aus Angst aus dem Markt fliehen, aber auch nicht so tun, als seien fünf Prozent Rendite auf US-Staatsanleihen und mehr als drei Prozent auf deutsche Staatsanleihen bedeutungslos. Die große Umschichtung hat möglicherweise gerade erst begonnen.
Gesamtrating: HALTEN.
Bevorzugte Aktien: Allianz, Munich Re, Shell.
Spekulativer Kauf: Newmont.
Rohstoff: Gold auf Rücksetzer kaufen.
Devisen: US-Dollar und Schweizer Franken gegenüber dem Euro bevorzugen.
Risikoassets: Hoch bewertete Wachstumsaktien, hoch verschuldete Unternehmen und zinssensitive Immobilienwerte untergewichten.